合作社销售收购的农产品增值税与所得税征免政策解析
农民专业合作社销售收购的农产品是否免征增值税和企业所得税,需要分别依据增值税和所得税的相关法规进行判断,不能简单等同于合作社自产农产品的销售。
一、增值税方面
根据《财政部 国家税务总局关于农民专业合作社有关税收政策的通知》(财税〔2008〕81号)第一条规定,对农民专业合作社销售本社成员生产的农业产品,视同农业生产者销售自产农业产品免征增值税。该免税政策的适用对象是本社成员生产的农业产品,而非合作社从非成员处收购的农产品。
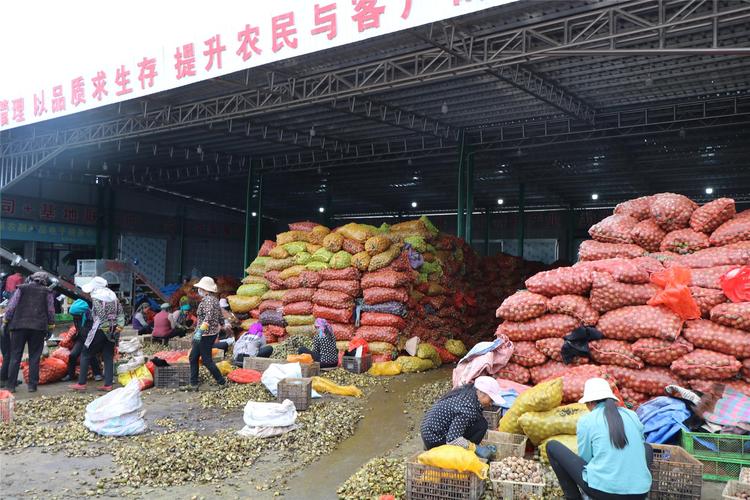
对于合作社收购的非本社成员生产的农产品再销售,一般不适用上述视同自产的免税政策。如果合作社属于增值税一般纳税人,销售收购的农产品应按适用税率(通常为9%)计算缴纳增值税;如果属于小规模纳税人,则按征收率计算缴纳增值税。但需注意,农业生产者销售自产农产品免征增值税的规定,不适用于合作社收购后转售的行为。
根据《财政部 税务总局关于简并增值税税率有关政策的通知》(财税〔2017〕37号)等规定,纳税人购进农产品用于生产销售或委托加工13%税率货物的,可按10%的扣除率计算进项税额;直接销售的,按9%计算进项税额。这属于进项税额抵扣问题,不改变销售环节的纳税义务。
实践中,部分合作社将成员产品与收购产品混合销售,需分别核算;未分别核算的,可能面临从高适用税率或无法享受免税的风险。因此,合作社销售收购的农产品原则上不能免征增值税,除非符合其他特定免税情形(如蔬菜、部分鲜活肉蛋产品流通环节免税等)。
二、企业所得税方面
根据《中华人民共和国企业所得税法》第二十七条及《财政部 国家税务总局关于发布〈享受企业所得税优惠政策的农产品初加工范围(试行)〉的通知》(财税〔2008〕149号)等规定,企业从事农、林、牧、渔业项目的所得可以免征或减征企业所得税。农民专业合作社作为企业所得税纳税人,其经营所得符合条件的,可享受相应优惠。
需要注意的是,企业所得税优惠通常针对的是农产品初加工或自产农产品销售所得,而非单纯收购转售所得。《国家税务总局关于实施农、林、牧、渔业项目企业所得税优惠问题的公告》(国家税务总局公告2011年第48号)明确,企业从事农产品初加工,指对农产品进行清洗、分类、包装等简单加工处理,不包括深度加工。合作社收购农产品后直接销售,一般不属于自产农产品销售,较难适用免税所得政策;若进行符合规定的初加工,则可能就初加工所得享受优惠。
合作社从成员处收购农产品再销售,其所得性质需结合业务实质判断。若合作社仅作为销售通道,未进行实质性加工,通常不能按自产农产品所得免征企业所得税。但若合作社将收购的农产品纳入统一生产、加工体系,并符合农产品初加工范围,可能就相关所得享受优惠。
三、建议
合作社销售收购的农产品,增值税方面一般不适用视同自产免税政策,需按纳税人身份和货物类别依法纳税,除非符合蔬菜、鲜活肉蛋等流通环节免税规定;企业所得税方面,单纯收购转售所得通常不能免税,但从事符合规定的农产品初加工所得可申请优惠。建议合作社完善成员产品与收购产品的分别核算,准确适用税收政策,必要时咨询主管税务机关,以降低税务风险。
如若转载,请注明出处:http://www.damasgt.com/product/14.html
更新时间:2026-11-01 15:39:13